30Jul
קניית בית בהולנד עם משכנתא - המדריך המלא לשנת 2026
האם באמת אפשר לקנות בית בהולנד עם 100% משכנתא?
עבור ישראלים רבים, רכישת בית בהולנד היא הרבה יותר מהגשמת חלום - זו הזדמנות ליהנות מאיכות חיים גבוהה, לבנות עתיד כלכלי יציב ולהשקיע בנכס במדינה שבה הם בוחרים לבנות את חייהם החדשים. רבים מופתעים לגלות שבאזורים רבים בהולנד ניתן לרכוש נכסים במחירים נגישים יותר ביחס למה שהכירו בישראל, ליהנות מבתים מרווחים יותר, ובמקרים רבים אף לקבל מימון של עד 100% משווי הנכס באמצעות משכנתא.
אחד היתרונות הגדולים של שוק הדיור ההולנדי למי שכבר עבר לגור כאן, ועובדים בשוק העבודה ההולנדי (שכיר או עצמאי) הוא מערכת המשכנתאות המתקדמת, אשר מאפשרת במקרים רבים לקבל מימון של עד 100% משווי הנכס.
בנוסף, קיימת אפשרות לקבל מימון נוסף עבור שיפורים הקשורים ליעילות אנרגטית, אשר יכולים להעלות את ערך הבית ולהפחית את עלויות התחזוקה לאורך השנים. רכישת בית בהולנד אינה מיועדת רק למי שיש ברשותו הון עצמי גדול. עם תכנון נכון, הכנה פיננסית וליווי מקצועי, משפחות רבות שעוברות להולנד יכולות להפוך לבעלי נכס במדינה שבה הן בונות את חייהן החדשים.
במאמר זה אסביר כיצד עובד תהליך רכישת בית בהולנד, כמה הון עצמי באמת צריך, אילו מסמכים נדרשים לקבלת משכנתא והאם אפשר להתחיל את התהליך עוד לפני המעבר להולנד. מצב שוק הדיור בהולנד בשנת 2026 שוק הנדל"ן ההולנדי מגוון מאוד, וקיימים הבדלים משמעותיים בין אזורים שונים במדינה.
נכון לשנת 2026:
המחיר הממוצע הארצי של נכס שנמכר בהולנד עומד כיום על כ-€490,000. עם זאת, חשוב לזכור שמדובר בממוצע הכולל אזורים שונים ברחבי המדינה. באזורים המבוקשים שבהם משפחות רבות מהקהילה הבינלאומית והישראלית בוחרות לגור, כמו: אמסטרדם, אמסטלפיין, הארלם, האג ועוד, מחירי בתים משפחתיים יכולים להגיע לעיתים קרובות לסכומים גבוהים יותר ל-€700,000-€900,000 ואף יותר. זאת, במיוחד כאשר מדובר בבית עם גינה, מספר חדרי שינה, אזור מבוקש ובתי ספר טובים בסביבה.
לכן, כאשר מתכננים מעבר להולנד, חשוב להבין את המחירים באזור שבו באמת רוצים לגור ולא להסתמך רק על הממוצע הארצי. עבור משפחות רבות, רכישת בית בהולנד אינה רק הוצאה כספית, אלא השקעה ארוכת טווח באיכות החיים ובבניית עתיד כלכלי יציב.
במקרים רבים, ההחזר החודשי של המשכנתא עשוי להיות אטרקטיבי ביחס לעלות השכירות באזורים מסוימים, ולכן כדאי לבחון את האפשרויות העומדות בפניכם כבר בתחילת תהליך המעבר. שדרוג והשבחת נכס, במיוחד באמצעות שיפורי אנרגיה, יכולים להעלות את ערך הבית לאורך זמן. המשמעות היא שמי שמגיע מוכן, מבין את השוק ופועל בצורה נכונה, יכול למצוא הזדמנויות טובות לרכישת נכס בהולנד.
האם באמת אפשר לקבל 100% משכנתא?
כן, במקרים רבים.אחד היתרונות הגדולים של מערכת המשכנתאות בהולנד הוא האפשרות לקבל משכנתא בגובה של עד 100% משווי השוק של הנכס.חשוב להבין שלא מדובר ב־100% ממחיר הקנייה, אלא עד 100% מהערכת השמאי (Market Value).לדוגמה:אם רכשתם בית ב־€500,000 והשמאי העריך את שוויו ב־€500,000, ניתן בדרך כלל לקבל משכנתא של עד €500,000.אם רכשתם את הבית במחיר גבוה יותר מהערכת השמאי, יהיה צורך לממן את ההפרש באמצעות הון עצמי.חשוב לדעת: הבנק אינו מאשר באופן אוטומטי 100% מימון. ההחלטה תלויה בין היתר בהכנסה, ביכולת ההחזר, בסוג ההעסקה, במצב הפיננסי, בהתחייבויות קיימות ובהערכת השמאי.
אפשר אפילו לקבל יותר מ־100% משכנתא
בהולנד קיימת אפשרות, במקרים מסוימים, לקבל משכנתא גבוהה יותר מ־100% משווי הנכס, כאשר חלק מההלוואה מיועד לשיפורים שמטרתם להגדיל את יעילות האנרגיה של הבית.במקרים מסוימים ניתן להגיע עד לכ־106% מימון משווי הנכס.לדוגמה:אם רכשתם בית בשווי של €500,000, ייתכן שניתן לקבל משכנתא של עד כ־€530,000, כאשר התוספת מיועדת להשקעות בתחום האנרגיה והשבחת הבית.דוגמאות לשיפורים שעשויים להיות זכאים למימון נוסף:
- התקנת פאנלים סולאריים.
- משאבת חום.
- בידוד גג, קירות או רצפה.
- חלונות מבודדים.
- שיפורי אנרגיה נוספים.
שיפורים אלו אינם רק מפחיתים את עלויות האנרגיה השוטפות של הבית, אלא עשויים גם לתרום לעליית ערך הנכס לאורך השנים ולהפוך אותו לאטרקטיבי יותר בעתיד.חשוב לדעת כי המימון הנוסף אינו ניתן באופן אוטומטי. הוא תלוי בין היתר בהכנסה, ביכולת ההחזר, בשווי הנכס, בתוכנית השיפוץ ובתנאי הבנק.
דוגמאות מספריות – כמה כסף צריך להביא מהבית?
למרות האפשרות לקבל עד 100% משכנתא משווי הנכס, עדיין צריך לקחת בחשבון עלויות רכישה והוצאות נוספות שבדרך כלל אינן ממומנות באמצעות המשכנתא.
רכישת בית במחיר של €500,000
אם הערכת השמאי תואמת למחיר הרכישה והבנק מאשר מימון מלא:משכנתא אפשרית: עד כ־€500,000.הון עצמי נדרש בעיקר עבור עלויות הרכישה: כ־€15,000–€30,000, בהתאם למצב האישי, לסוג העסקה ולעלויות בפועל.אם מחיר הרכישה גבוה יותר מהערכת השמאי, יהיה צורך להוסיף מההון העצמי את ההפרש.
רכישת בית במחיר של €900,000
אם הערכת השמאי תואמת למחיר הרכישה והבנק מאשר מימון מלא:משכנתא אפשרית: עד כ־€900,000.הון עצמי נדרש בעיקר עבור עלויות הרכישה: כ־€27,000–€54,000, בהתאם לעלויות העסקה ולנסיבות האישיות.בנוסף, בבתים במחירים גבוהים יותר, חשוב לקחת בחשבון שגם דרישות הבנק לגבי הכנסה ויכולת ההחזר יהיו משמעותיות יותר.חשוב לזכור: האפשרות לקבל 100% משכנתא אינה אומרת שכל אחד יקבל את מלוא הסכום. הבנק בוחן את ההכנסה, היציבות התעסוקתית, ההתחייבויות הקיימות, סוג החוזה ושווי הנכס לפי הערכת השמאי.
אז כמה הון עצמי באמת צריך?
למרות האפשרות לקבל מימון גבוה, עדיין קיימות הוצאות שלא ניתן בדרך כלל לממן באמצעות המשכנתא. בין היתר:
- שכר טרחת נוטריון.
- דו"ח שמאי.
- יועץ משכנתאות.
- בדיקה הנדסית (במידת הצורך – אינה חובה).
- רישום משכנתא.
- עלויות נוספות בתהליך הרכישה.
ברוב המקרים כדאי להיערך להון עצמי של כ־3%–6% ממחיר הנכס, בהתאם לנסיבות העסקה.בנוסף, אם מחיר הרכישה גבוה יותר מהערכת השמאי, יהיה צורך להביא את ההפרש מההון העצמי.
אילו מסמכים צריך כדי לקבל משכנתא?
אם אתם שכירים:
- דרכון או תעודת זהות.
- חוזה עבודה.
- אישור מהמעסיק (Employer's Statement).
- שלושה תלושי שכר אחרונים.
- דפי בנק.
- נתוני התחייבויות קיימות, ככל שישנן.
אם אתם עצמאים:
- דוחות כספיים.
- דוחות מס.
- הכנסות של 1–3 השנים האחרונות, בהתאם לבנק ולמצב העסק.
- רישום העסק.
- מסמכים המעידים על יציבות ההכנסה.
לעיתים קיימים פתרונות גם לעסקים צעירים יותר, אך הדבר תלוי בבנק ובנסיבות האישיות. לכן, גם אם נדמה לכם שאינכם עומדים בתנאים המקובלים, מומלץ לבדוק את האפשרויות הקיימות מול יועץ משכנתאות המתמחה בתחום.
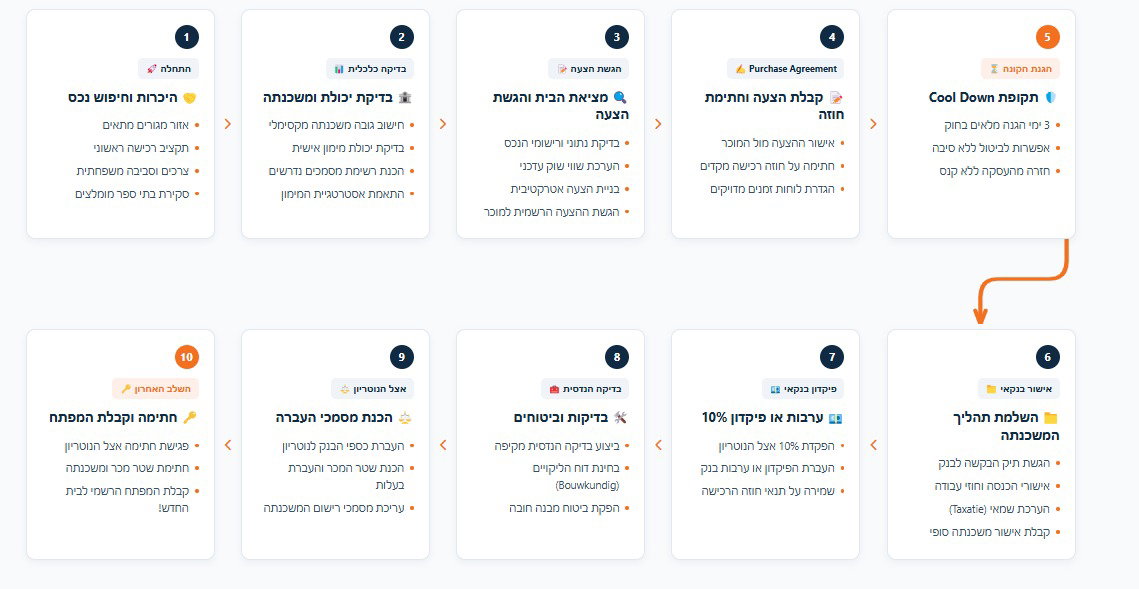
איך נראה תהליך רכישת בית בהולנד?
רכישת בית בהולנד היא תהליך מסודר וברור. כאשר עובדים בצורה נכונה ובליווי אנשי מקצוע מתאימים, ניתן לעבור את כל השלבים בצורה בטוחה ונוחה. הנה השלבים משלב תחילת החיפוש ועד לקבלת המפתח לבית החדש שלכם:
האם אפשר לקנות בית עוד לפני שעוברים להולנד?
התשובה היא שבמקרים מסוימים כן.ישנם מקרים שבהם ניתן להתחיל תהליך רכישת נכס גם כאשר עדיין מתגוררים מחוץ להולנד, בהתאם למצב האישי, מדינת המגורים, מקור ההכנסה ותנאי הבנק.אם הבית נרכש למטרת מגורים אישיים ולא כהשקעה, ייתכן שניתן ליהנות ממס רכישה מופחת, בכפוף לעמידה בכל תנאי החוק במועד הרכישה והמעבר.חשוב לקבל ייעוץ מקצועי לפני העסקה, משום שהתנאים משתנים בהתאם לנסיבות האישיות ולחוקי המס הרלוונטיים.
למה חשוב לעבוד עם אנשי מקצוע?
רכישת בית בהולנד שונה מאוד ממה שרבים מכירים ממדינות אחרות.חשוב לדעת:
- כיצד לקרוא ולהבין את מסמכי הנכס.
- כיצד להגיש הצעה נכונה ומתי כדאי להציע מעל המחיר המבוקש.
- כיצד לבחור אזור מגורים המתאים לצרכים שלכם.
- כיצד להתנהל מול הבנק ויועץ המשכנתאות.
- כיצד להימנע מהפתעות והוצאות בלתי צפויות לאחר הרכישה.
- כיצד לתכנן נכון את לוחות הזמנים עד לקבלת המפתח.
ליווי נכון יכול לחסוך אלפי אירו, למנוע טעויות יקרות ולהעניק ביטחון לאורך כל התהליך.
איך אנחנו יכולים לעזור?
ב־MovingNL אנחנו מלווים ישראלים בכל שלבי המעבר להולנד, וגם בתהליך רכישת בית.השירות כולל:
- ליווי אישי בתהליך רכישת הנכס.
- סיוע בבחירת אזור המגורים המתאים לכם ולמשפחתכם.
- הפניה ליועצי משכנתאות דוברי אנגלית.
- סיוע בהבנת המסמכים וההליך.
- ליווי מול המתווך, הנוטריון ושאר אנשי המקצוע המעורבים בתהליך.
- אפשרות להתחיל את התהליך גם אם אתם עדיין מתגוררים בישראל או במדינה אחרת.
רכישת בית היא אחת ההחלטות הכלכליות החשובות ביותר שתקבלו. עם תכנון נכון, הכנה פיננסית וליווי מקצועי, ניתן להפוך את התהליך לפשוט, בטוח ומוצלח הרבה יותר.MovingNL
ליווי ישראלים בתהליך רכישת בית בהולנד – מהשלב הראשון ועד קבלת המפתח.
תגובות